Un inmueble en Colombia puede tener consecuencias tributarias en dos países a la vez, y ninguna de las dos se resuelve en la sala de ventas. Lo que sigue no son respuestas: son las preguntas que un comprador español tiene que llevar resueltas a la firma, y a quién se le preguntan.
Aquí no afirmamos qué países tienen convenio con Colombia ni qué le corresponde declarar a nadie, y la razón es práctica: esas listas y esas reglas se modifican, y una afirmación equivocada se repetiría en todas las páginas. Lo que sí se puede decir es cómo está armado el problema. Hay dos administraciones tributarias con sus propias reglas, hay dos momentos que se tratan distinto —la tenencia del inmueble con su renta de arrendamiento, y la venta con su ganancia ocasional— y hay una condición personal, la residencia fiscal, que no se elige sino que se determina con reglas y que cambia lo que se retiene y lo que se declara. La DIAN es la autoridad para el lado colombiano; para el otro lado hace falta un contador en ese país; y la Cancillería es quien explica la apostilla de los certificados que cada administración le va a pedir a la otra. Ninguna de esas tres conversaciones la sustituye el vendedor.
El giro sale en euros y llega convertido, de manera que el importe que figura en la escritura y el que salió de su cuenta no coinciden; esa diferencia hay que poder explicarla, y por eso la declaración de cambio y el registro de la inversión extranjera ante el Banco de la República se preparan antes de transferir y no después. La ventaja del idioma es real pero engaña: el vocabulario notarial español y el colombiano no significan lo mismo, y conviene pedir que le expliquen qué es aquí el certificado de tradición y libertad y qué es la falsa tradición, porque no tienen equivalente en su país. El poder para firmar a distancia se otorga ante el cónsul de Colombia en su ciudad o ante notario con apostilla, y la Cancillería confirma qué forma acepta la notaría de Cartagena. La visa y la cédula de extranjería se consultan con Migración Colombia. Y la pregunta tributaria, con un contador en cada país, es si existe convenio entre Colombia y su país y qué dice sobre renta de arrendamientos y sobre ganancia ocasional, porque siendo residente fiscal en España la propiedad también se declara allá.
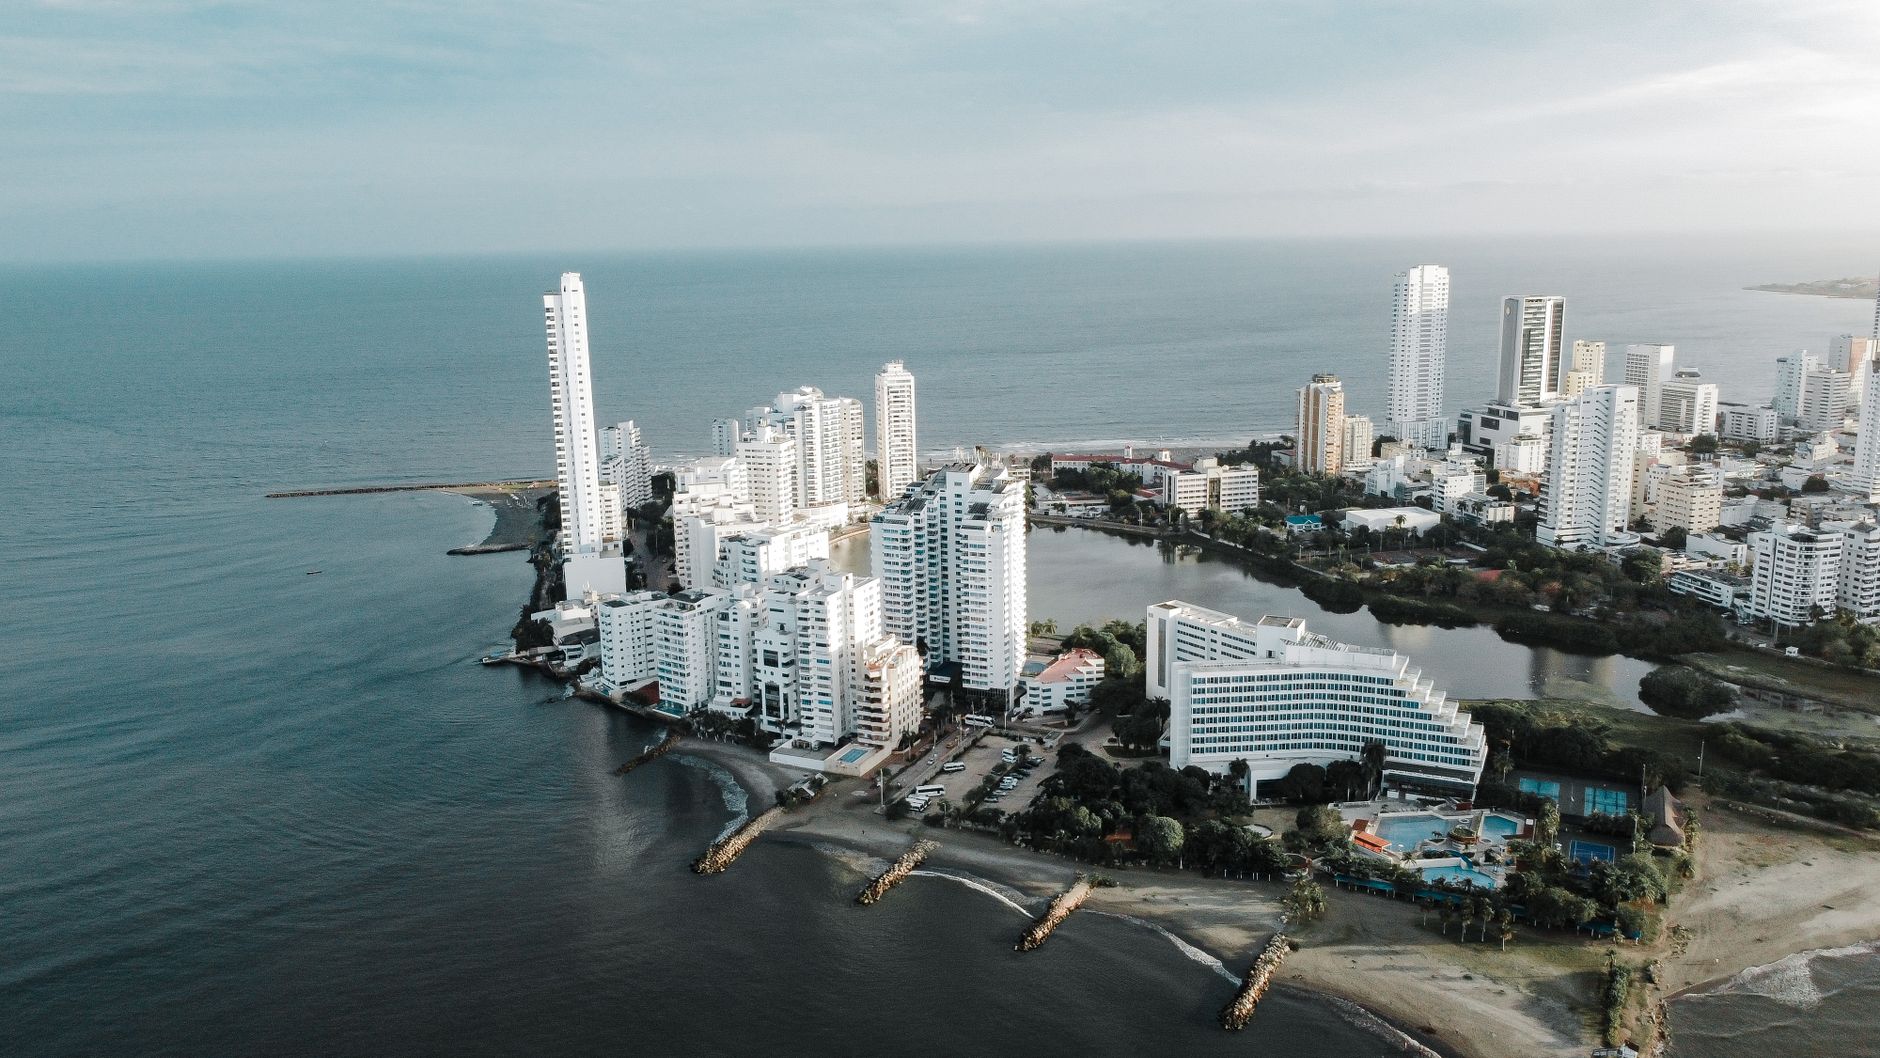
Lo que se compra en Morros no es suelo sino una unidad privada nacida del desenglobe de un solo folio matriz, y eso cambia el expediente: la cadena de títulos del lote la resolvió el constructor una vez, y lo que queda por revisar es el reglamento de propiedad horizontal que se inscribió, el acta de asamblea que lo haya reformado y el coeficiente de copropiedad asignado a la unidad, del que dependen el voto y el cobro. La contraparte tampoco es la del norte sin desarrollar: suele ser un propietario individual que vive fuera de Cartagena, así que el cierre depende de un poder suyo, de la autorización de su cónyuge cuando aplique y del paz y salvo que firma la administración, documento que en un lote rural ni existe. Quien decide aquí es la asamblea de copropietarios y el administrador que ella nombra, no una oficina pública: el Distrito y la curaduría ya intervinieron cuando se licenció la torre. Y la infraestructura interna, desde el bombeo hasta la planta eléctrica y la vigilancia, es privada y se sostiene con el presupuesto que aprueba esa misma asamblea, de modo que el historial de actas describe el inmueble mejor que cualquier recorrido.
Lo propio de Morros
El primer tramo consolidado de la Zona Norte: conjuntos cerrados de torres sobre la vía, con playa al frente y servicios propios. Casi todo es propiedad horizontal en torre, buena parte comprada para segunda vivienda y renta por temporadas. Está a minutos del aeropuerto por el Anillo Vial, que es su única vía real de entrada y salida.
- qué dice el reglamento de propiedad horizontal sobre el alquiler por días, porque varios conjuntos lo restringen y el comprador se entera después de firmar
- el estado de las cuotas de administración y del fondo de imprevistos, que en edificios frente al mar se consume en mantenimiento de fachada
- si la torre tiene concesión o permiso para el uso de la playa al frente, que no viene con el apartamento
Qué verificar, paso a paso
- Pregunte a la DIAN, por su caso concreto, cómo se determina la residencia fiscal, qué se declara en Colombia por la tenencia del inmueble y qué se declara por la venta, y qué retenciones aplican a quien no es residente fiscal.
- Las preguntas que un comprador español tiene que resolver antes de cerrar: que el importe girado en euros y el que consta en la escritura queden explicados en la declaración de cambio y en el registro ante el Banco de la República; que le expliquen qué significan aquí el certificado de tradición y libertad y la falsa tradición, que no tienen equivalente en su país y si existe convenio entre Colombia y su país, y qué dice sobre renta de arrendamientos y sobre ganancia ocasional, con un contador en cada país.
- Lleve esas mismas preguntas a un contador en su país y pídale por escrito si existe convenio entre Colombia y ese país y, si existe, qué dice sobre renta de arrendamientos y sobre ganancia ocasional. La respuesta la da él, no la DIAN ni nosotros.
- Pregunte en la Cancillería qué certificados de residencia fiscal y qué documentos necesitan apostilla o legalización para que una administración los acepte de la otra.
- Antes de girar, confirme con el Banco de la República cómo queda registrada la inversión, porque es el registro cambiario el que después soporta la salida del dinero y la pregunta tributaria se hace sobre esa base.
- Decida con su contador, antes de la promesa y no después, si compra a nombre propio o de una sociedad, porque el titular no se cambia sin otra escritura.
Errores que salen caros
- Preguntar por los impuestos después de firmar. La estructura de la compra se decide antes, y es lo único que todavía se puede elegir.
- Dar por supuesto que existe convenio porque alguien lo dijo en un grupo de compradores. Si existe o no, y qué dice, lo confirma un contador en cada país por escrito.
- Creer que si en Colombia le retuvieron, en su país ya no hay nada que hacer. Son dos administraciones y dos declaraciones distintas; cómo se relacionan es justo la pregunta que hay que resolver.
Preguntas frecuentes
- ¿Hay convenio entre Colombia y mi país?
- No lo afirmamos ni lo negamos aquí: la lista se modifica y una respuesta desactualizada le costaría dinero. Pregúntelo a la DIAN y a un contador en su país, y pida la respuesta por escrito.
- ¿Voy a pagar dos veces por lo mismo?
- Es la pregunta correcta y no tiene una respuesta general: depende de su residencia fiscal, de la regla de cada país y de si existe convenio. Es la conversación que se tiene con un contador en cada país antes de firmar.
- ¿Puede un comprador español resolver esto sin contador?
- La parte colombiana la explica la DIAN, pero la combinación de las dos administraciones no la resuelve ninguna de las dos por usted. Ese es el trabajo del contador en cada país.
Dónde comprobarlo
- DIAN — el RUT, la retención en la fuente en la venta y el impuesto sobre la ganancia ocasional
- Cancillería de Colombia — los requisitos de visa vigentes y la apostilla de documentos extranjeros
- Banco de la República — el registro de la inversión extranjera y la tasa de cambio oficial
- Cartagena de Indias — normas propias del municipio al que pertenece Morros
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.