Casi todo comprador extranjero asume que el edificio ya está asegurado y que con eso está cubierto. La póliza de la copropiedad y la póliza propia cubren cosas distintas, y entre las dos queda un hueco que se descubre el día del siniestro.
La póliza de la copropiedad ampara los bienes comunes del edificio y la contrata el administrador con cargo al presupuesto; la póliza del propietario cubre el área privada, el contenido y la responsabilidad civil frente a terceros, y la contrata usted. Tratándose de lote urbanizado, esa frontera no cae en el mismo sitio, y ahí está el riesgo: lo que para una unidad es bien común de uso exclusivo para otra es área privada, y la terraza, el muro de cerramiento o el equipo de aire pueden quedar fuera de las dos pólizas. Si hay crédito, la entidad exige además sus propios amparos como condición del desembolso, y los cobra dentro de la cuota. Antes de firmar cualquiera de esas pólizas conviene confirmar en la Superintendencia Financiera que la aseguradora está vigilada, y antes de asegurar cualquier cosa conviene saber qué información de riesgo tiene el Distrito sobre ese predio.
El lote urbanizado se compra distinto porque lo que se adquiere es una capacidad de construir, no una cosa construida. El valor está en lo que la norma permite en ese predio concreto y en el estado de la urbanización que lo rodea, no en lo que se ve al visitarlo, que es casi lo mismo en cualquier lote de la manzana. De ahí tres consecuencias. La primera es que el folio suele ser joven, porque nació de desenglobar un globo mayor, así que la historia útil está en el predio padre y en cómo se repartieron áreas, vías y cesiones. La segunda es que el urbanizador no desaparece con la venta: si quedaron obras de acueducto, alcantarillado, vías o zonas verdes por ejecutar, o quedaron obligaciones urbanísticas pendientes, sigue habiendo una contraparte y conviene saber quién responde y con qué respaldo. La tercera es que el inmueble no produce nada mientras no se construya y sí genera impuesto predial, cuota de la urbanización y custodia del terreno. Para quien compra desde fuera del país, además, el lote exige un trámite de licencia y una obra que se dirigen desde Colombia, con alguien autorizado para firmar.
El trámite en Bocagrande es el de un mercado de reventa maduro, y eso tiene consecuencias que no se repiten en el norte. La contraparte casi nunca es un constructor: es un propietario antiguo o, con mucha frecuencia, una sucesión no liquidada en la que los herederos viven en países distintos, de modo que el cierre no depende de un poder sino de varios, y de la partición. El folio también es antiguo: se abrió cuando el edificio se sometió a propiedad horizontal, arrastra anotaciones viejas como hipotecas canceladas, patrimonio de familia, afectación a vivienda familiar o embargos levantados, y la descripción del área no siempre coincide con el levantamiento actual, así que se compara folio contra escritura y contra el plano de la unidad. La península es además suelo ganado al mar bajo urbanizaciones que el Distrito autorizó en su momento, y las escrituras más antiguas conservan referencias a esas parcelaciones. Quien manda en el día a día es la asamblea y su administración, y en una torre con decisiones acumuladas conviene leer las actas y el estado de los pleitos de la copropiedad antes que el folleto.
Lo propio de Bocagrande
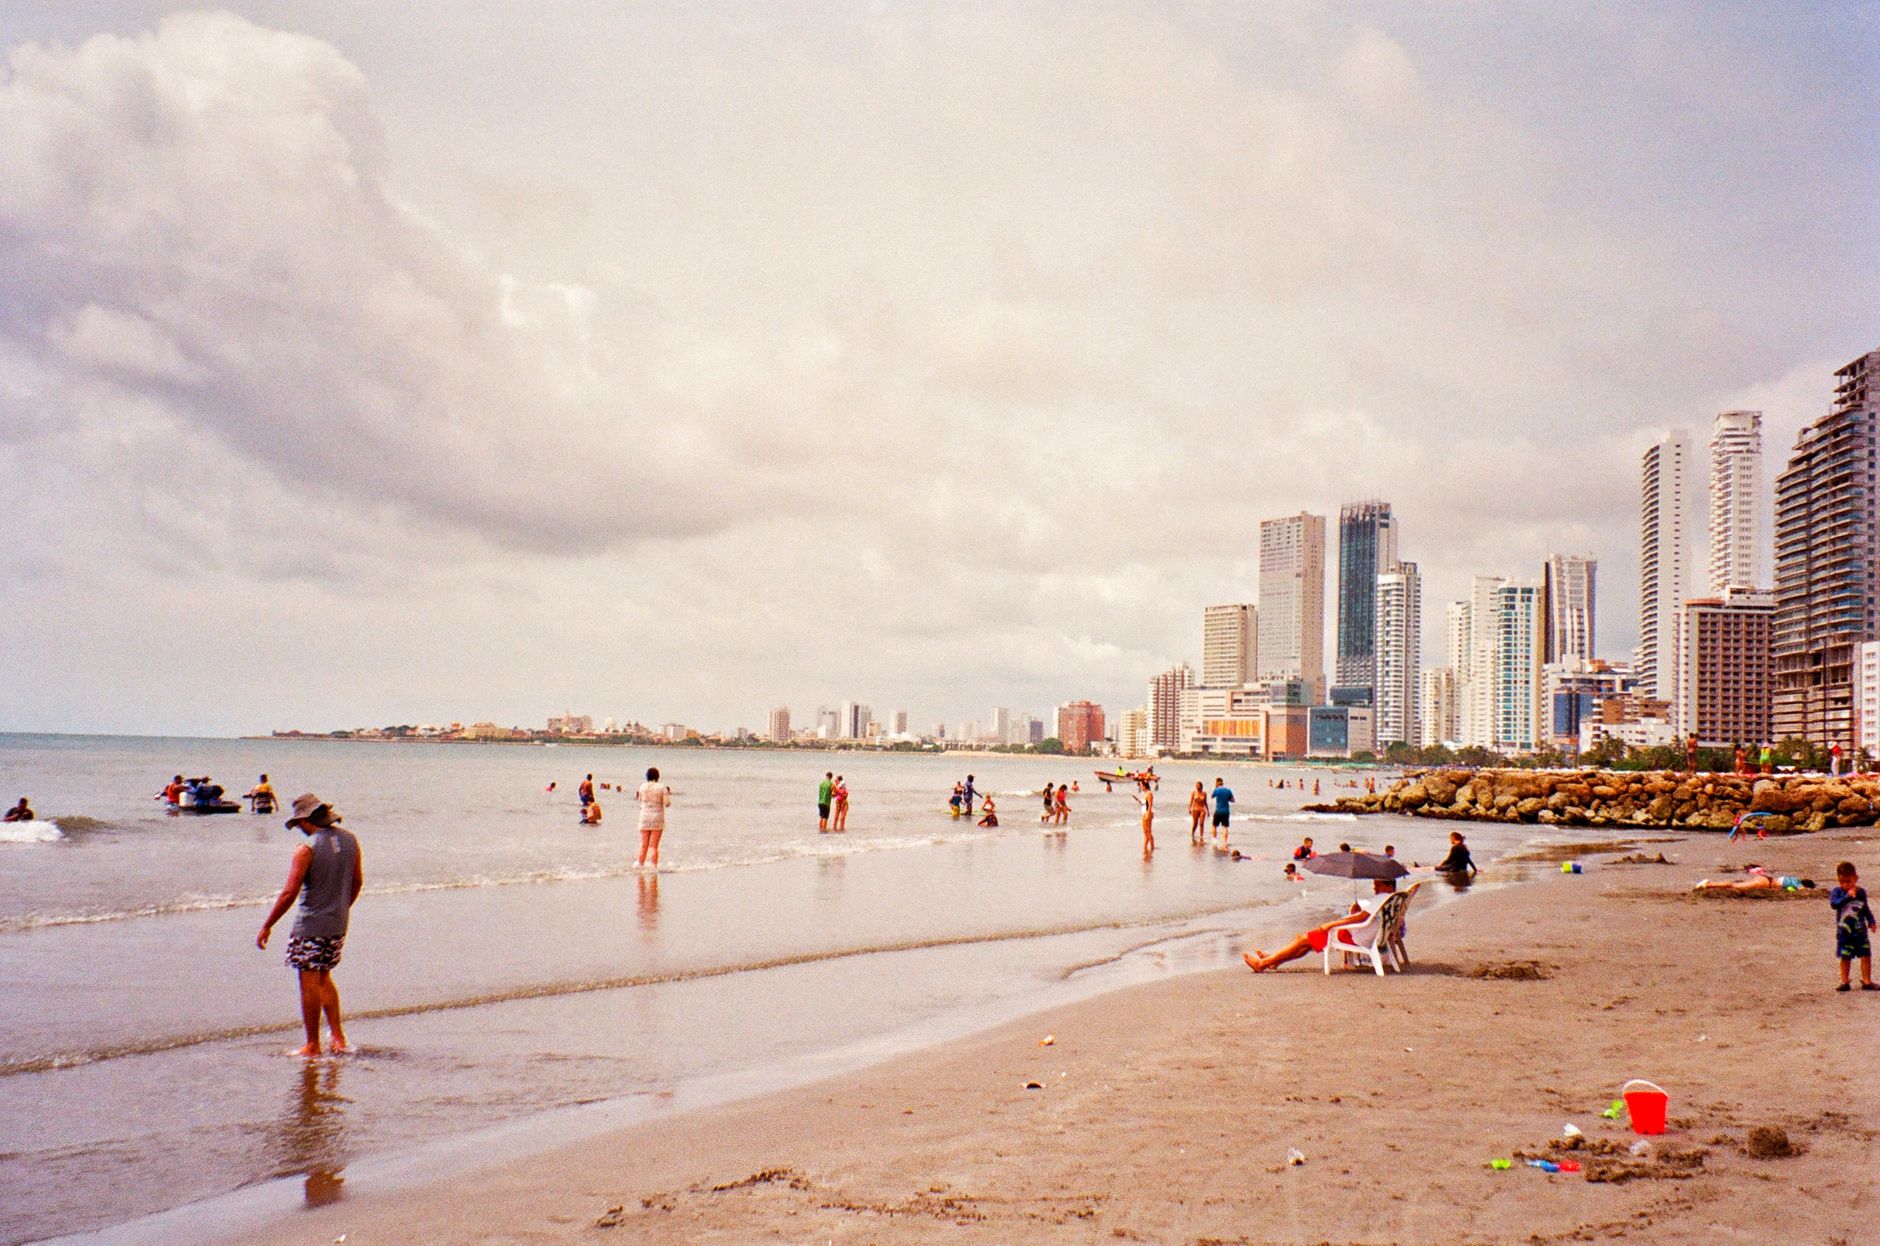
La península densa y vertical de Cartagena: mar abierto en una cara, bahía en la otra, y todo ocupado hasta el último lote. Torres de propiedad horizontal de épocas muy distintas, desde los años sesenta hasta obra reciente, en la misma manzana. Se camina al mercado, al restaurante y a la playa, y se entra y sale por unas pocas vías que se saturan en temporada.
- la edad real del edificio y si tiene estudio de vulnerabilidad estructural, porque buena parte del inventario se construyó bajo normas sismorresistentes anteriores a las vigentes
- qué dice el reglamento de propiedad horizontal sobre el alquiler por días, que en esta península es la diferencia entre poder rentar y no
- cuántos parqueaderos tiene asignada la unidad en la escritura, no en el folleto, porque en las torres antiguas no alcanzan para una por apartamento
Qué verificar, paso a paso
- Pida al administrador el certificado vigente de la póliza de la copropiedad, con amparos, exclusiones y nombre de la aseguradora.
- Pida el reglamento y la escritura para saber dónde termina el área privada de la unidad y dónde empieza el bien común, que es la línea que define cuál póliza responde.
- Verifique en la Superintendencia Financiera que la aseguradora y el intermediario están vigilados antes de pagar prima alguna.
- Revise lo que hay que asegurar por ser lotes urbanizados: si el lote ya está desenglobado con matrícula inmobiliaria propia o sigue dentro de un globo de mayor extensión; qué permite construir la norma en ese predio concreto —uso, altura, aislamientos, índice de ocupación— y si la licencia de urbanismo está vigente y qué obligaciones urbanísticas quedaron pendientes y si pasan al comprador con el lote, porque se pagan antes de poder construir.
- Agregue las exposiciones propias del sector de Bocagrande: la edad real del edificio y si tiene estudio de vulnerabilidad estructural, porque buena parte del inventario se construyó bajo normas sismorresistentes anteriores a las vigentes; qué dice el reglamento de propiedad horizontal sobre el alquiler por días, que en esta península es la diferencia entre poder rentar y no y cuántos parqueaderos tiene asignada la unidad en la escritura, no en el folleto, porque en las torres antiguas no alcanzan para una por apartamento.
- Consulte al Distrito qué información de riesgo tiene del predio y entréguesela a su corredor de seguros antes de cotizar.
Errores que salen caros
- Suponer que la póliza del edificio cubre el interior del apartamento. Ampara bienes comunes, y el contenido propio queda por fuera.
- Comprar la póliza que ofrece la entidad de crédito sin leer qué ampara. Cubre la garantía del acreedor, y eso no es lo mismo que cubrirlo a usted.
- Dejar vencer el certificado y enterarse en el siniestro. Pida al administrador la fecha de renovación y pregúntela cada año.
Preguntas frecuentes
- ¿Puedo asegurar un inmueble como lote urbanizado desde el exterior?
- Sí, se contrata con aseguradora vigilada en Colombia y se puede gestionar por correo con un corredor; el pago y la facturación se coordinan con él.
- ¿Quién reclama cuando el daño es en bien común?
- La administración, con la póliza de la copropiedad. El propietario reclama lo suyo con la póliza propia, y por eso conviene tener las dos identificadas antes de comprar.
- ¿La póliza del banco me sirve como seguro del inmueble?
- Responde a lo que la entidad exige para su garantía. Qué le falta a usted es una pregunta para su corredor, con el reglamento y la escritura a la vista.
Dónde comprobarlo
- Superintendencia Financiera de Colombia — si una sociedad fiduciaria existe y está vigilada, antes de girarle dinero a un patrimonio autónomo
- Alcaldía Mayor de Cartagena de Indias — el impuesto predial, la valorización y los trámites del Distrito
- Cartagena de Indias — normas propias del municipio al que pertenece Bocagrande
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.