La compra se inscribe aunque el giro haya entrado mal, y ahí está la trampa: la escritura queda registrada y la inversión no. Un comprador de Medellín descubre ese desfase cuando quiere vender o sacar el dinero, que es cuando ya no se arregla sin trámite.
Esto no es lo mismo que acreditar de dónde salió el dinero. Acreditar el origen es la debida diligencia que el sector inmobiliario está obligado a hacer y que la UIAF explica. Registrar la inversión extranjera es una operación cambiaria: el giro tiene que entrar por el mercado cambiario con su declaración de cambio, por medio de un intermediario autorizado, y el Banco de la República es la entidad que dice cómo se registra, bajo qué modalidad y a nombre de quién. Lo que decide dinero es el nombre: el titular del giro, el titular que figura en la escritura y el titular del registro tienen que ser el mismo, porque es ese registro el que después soporta la operación contraria. Y si el dinero va a un patrimonio autónomo antes de llegar a la escritura, hay una verificación más: que la sociedad fiduciaria exista y esté vigilada, lo cual se comprueba en la Superintendencia Financiera y no en el folleto del proyecto.
El crédito se pide a un banco colombiano, que lo estudia con el historial local del comprador y no con un respaldo del exterior ni con financiación del vendedor: le piden los soportes de ingreso, consultan las centrales de riesgo y encargan el avalúo y el estudio de títulos del inmueble en Cartagena. Aquí conviene preguntar algo concreto: en qué ciudad se decide la aprobación, porque el expediente suele radicarse en la oficina de su ciudad y escalarse a otra instancia del banco, y quien responde por el sí o el no es el área de crédito hipotecario, no el asesor que atiende. La carta de aprobación y las instrucciones de desembolso se piden por escrito, porque cada desembolso se soporta con un documento distinto: la promesa de compraventa primero, y la escritura registrada con la hipoteca inscrita después. El giro no pasa por el mercado cambiario y no hay inversión extranjera que registrar ante el Banco de la República; lo que sí se reúne es el soporte de origen de fondos, que es otra cosa. Puede viajar a firmar, así que no hay poder ni apostilla, pero administra a distancia: hay que definir quién recibe, quién paga el predial y la administración, y a quién se le pide el paz y salvo. Lo tributario se remite a la DIAN y a un contador.
En Castillogrande la operación típica no es comprar una unidad en copropiedad sino casa y lote, y eso devuelve el peso del expediente a la cadena de títulos del suelo: hay que subir por las escrituras hasta la parcelación que originó la manzana, porque aquellas escrituras de urbanización dejaron inscritas condiciones, retrocesos y servidumbres que todavía obligan y que no se ven caminando por la calle. No hay administración que expida paz y salvo ni asamblea que resuelva nada, así que los límites con el vecino se discuten entre particulares y lo que decide es el título y el levantamiento, no un reglamento interno. La contraparte suele ser una familia de la ciudad y, con cierta frecuencia, una sociedad familiar dueña del inmueble: entonces hay que decidir si se compra el inmueble o las acciones de la sociedad, que son dos negocios con trámites y riesgos distintos, y pedir el certificado de existencia y representación junto con el acta que autoriza la venta. Y como el barrio está consolidado, cualquier obra se tramita ante la curaduría sobre un predio ya edificado y con vecinos que pueden intervenir en la actuación.
Lo propio de Castillogrande
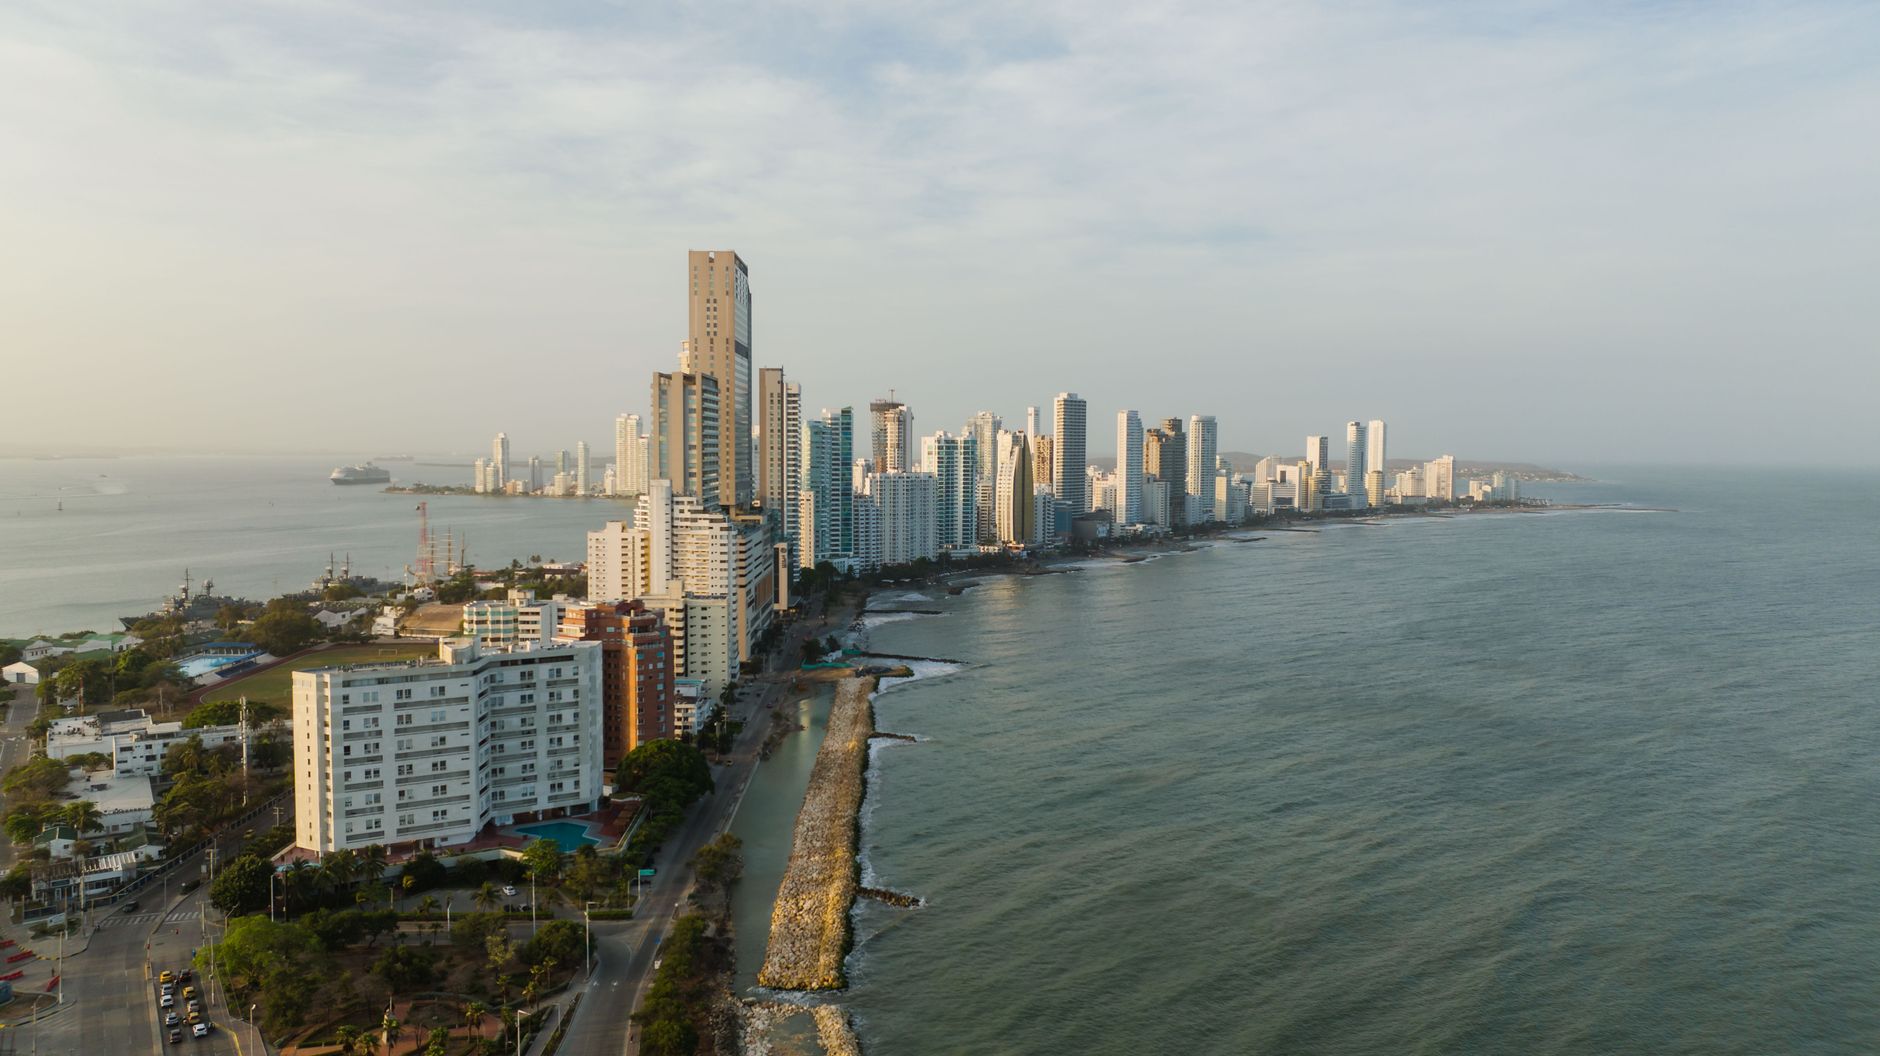
El extremo residencial de la península, más bajo y más quieto que Bocagrande, con frente de bahía y poco comercio de calle. Casa y edificio de pocos pisos convive con torre nueva, y la vivienda unifamiliar todavía existe. Es vía cerrada: se entra por Bocagrande y no hay paso de salida al otro extremo, lo que lo mantiene sin tráfico de paso.
- si el predio da a la bahía o al mar abierto, porque el oleaje, el olor y el mantenimiento de fachada no son comparables
- qué altura permite la norma en el predio, que no es la misma en toda la península y es el primer dato que se omite al vender un lote
- cómo se resolvió la estabilidad del suelo, por tratarse de terreno ganado al mar, y qué dice el estudio de suelos de la construcción
Qué verificar, paso a paso
- Pregunte al Banco de la República, antes de transferir, por qué canal tiene que entrar el giro, qué declaración de cambio lo soporta, bajo qué modalidad se registra una inversión en inmuebles y a nombre de quién queda el registro.
- Lo que un comprador de Medellín tiene que resolver con su banco y con el intermediario antes del primer giro: en qué ciudad se decide la aprobación del crédito y quién responde por ella, no solo quién le radica el expediente; qué documento soporta cada desembolso y qué soporte de origen de fondos le piden el banco y la notaría, que no es un registro de inversión extranjera y quién recibe el inmueble, quién paga el predial y la administración, y a quién se le pide el paz y salvo cuando usted no vive en Cartagena.
- Pida por escrito al intermediario del mercado cambiario la constancia de la operación y la copia de la declaración de cambio, y guárdelas con la escritura: es el soporte que le van a pedir años después.
- Si el dinero entra a un patrimonio autónomo o a una fiducia del proyecto en Castillogrande, verifique en la Superintendencia Financiera que la sociedad fiduciaria exista y esté vigilada, y confirme que la cuenta de destino es la del patrimonio autónomo y no la de la constructora.
- Reúna la documentación de origen de fondos que la UIAF explica como obligación del sector, porque el corredor y la notaría están obligados a pedirla y sin ella se detiene el cierre.
- Confirme que el nombre y el número de identificación del giro, de la promesa y de la escritura coinciden exactamente, y corrija cualquier diferencia antes de la firma.
Errores que salen caros
- Girar por fuera del mercado cambiario porque la transferencia ordinaria llegó más rápido. La compra se inscribe igual y la inversión queda sin registrar.
- Dejar que gire un familiar o una cuenta de otro titular. El registro se hace a nombre de quien giró, y ese nombre tiene que ser el que figura en la escritura.
- Confundir el soporte de origen de fondos con el registro cambiario. Son dos obligaciones ante dos entidades distintas, y cumplir una no cubre la otra.
Preguntas frecuentes
- ¿Qué diferencia hay con acreditar el origen de los fondos?
- El origen es la debida diligencia que explica la UIAF y que piden el corredor y la notaría. El registro cambiario es ante el Banco de la República y es el que soporta la inversión. Hacen falta los dos.
- ¿Puede un comprador de Medellín registrar la inversión después de firmar?
- Es exactamente lo que hay que preguntarle al Banco de la República antes de girar, porque la corrección posterior es un trámite aparte. No lo decida con lo que le cuente el vendedor.
- ¿A quién le pregunto si la fiduciaria del proyecto es confiable?
- A la Superintendencia Financiera, que es la que dice si esa sociedad existe y está vigilada. Antes de girarle dinero a un patrimonio autónomo, esa consulta es el paso previo.
Dónde comprobarlo
- Banco de la República — el registro de la inversión extranjera y la tasa de cambio oficial
- Superintendencia Financiera de Colombia — si una sociedad fiduciaria existe y está vigilada, antes de girarle dinero a un patrimonio autónomo
- UIAF — las obligaciones de prevención de lavado que aplican al sector inmobiliario
- Cartagena de Indias — normas propias del municipio al que pertenece Castillogrande
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.