Entre la reserva y la escritura de un casa en condominio cerrado hay una cadena de desembolsos, y cada uno necesita un destinatario identificado y un papel que lo respalde. Lo que no queda soportado en esa cadena es lo que después no se puede exigir ni demostrar.
Un plan de pagos no es solo un calendario: es la respuesta a tres preguntas que deciden dinero. A nombre de quién se gira, porque girarle al asesor, a una persona natural o a una cuenta que no figura en el documento firmado deja al comprador sin acreencia frente a quien de verdad vende. Qué documento soporta cada desembolso, porque un recibo de caja no dice a qué obligación se imputa y la imputación es lo que se discute cuando algo se rompe. Y bajo qué figura se recibe el dinero, porque un casa en condominio cerrado terminado y uno por construir no se pagan igual ni quedan en manos del mismo tercero. Cuando el comprador gira desde fuera, se suma el rastro del giro: el banco y el Banco de la República dejan constancia de por dónde entró el dinero, y esa constancia es la que después se pide al vender o al remitir fondos de vuelta. Qué le aplica a su caso se pregunta al banco, a la fiduciaria y a su abogado, no se deduce del folleto.
La casa en condominio cerrado se compra distinto porque la vivienda es individual y la ciudad que la rodea es privada. El techo, la cimentación y las instalaciones de la casa son del propietario y los arregla él, sin asamblea de por medio; pero la vía por la que llega, el agua que recibe, el alumbrado, la piscina, la portería y muchas veces la planta de tratamiento pertenecen al conjunto y los sostienen las cuotas de todos. De ahí salen las dos preguntas que ordenan la compra. La primera es de infraestructura: si esas redes fueron entregadas al Distrito o siguen siendo privadas, porque en el segundo caso la reposición de una tubería o de una vía no la paga la ciudad sino la copropiedad. La segunda es de autonomía: la casa parece libre, pero ampliarla, pintarla de otro color, cerrar una terraza o cambiar el cerramiento pasa primero por el reglamento del condominio y solo después por la autoridad urbanística, que son dos trámites con criterios distintos. Para quien compra desde fuera del país eso significa que la vivienda se entrega habitable pero el entorno es una cuenta compartida que sigue viva, y conviene saber con qué órgano se discute cada cosa.
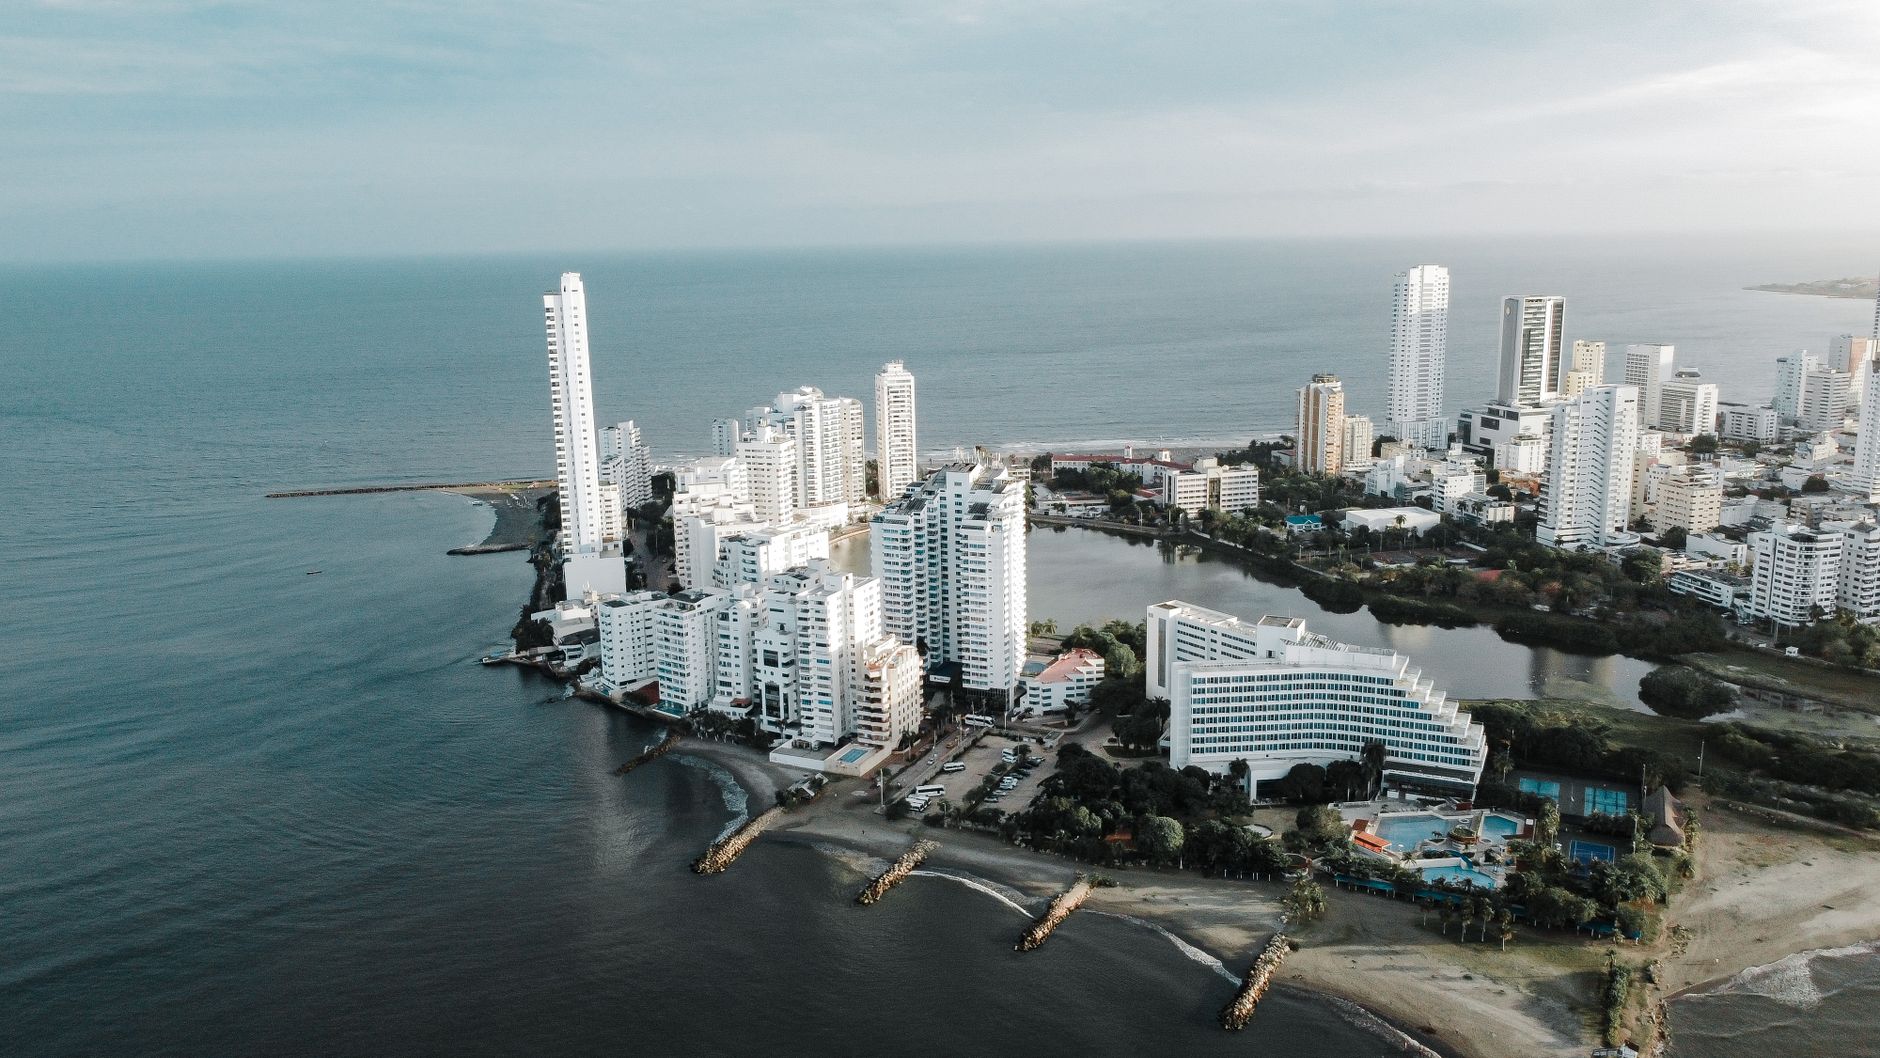
Lo que se compra en Morros no es suelo sino una unidad privada nacida del desenglobe de un solo folio matriz, y eso cambia el expediente: la cadena de títulos del lote la resolvió el constructor una vez, y lo que queda por revisar es el reglamento de propiedad horizontal que se inscribió, el acta de asamblea que lo haya reformado y el coeficiente de copropiedad asignado a la unidad, del que dependen el voto y el cobro. La contraparte tampoco es la del norte sin desarrollar: suele ser un propietario individual que vive fuera de Cartagena, así que el cierre depende de un poder suyo, de la autorización de su cónyuge cuando aplique y del paz y salvo que firma la administración, documento que en un lote rural ni existe. Quien decide aquí es la asamblea de copropietarios y el administrador que ella nombra, no una oficina pública: el Distrito y la curaduría ya intervinieron cuando se licenció la torre. Y la infraestructura interna, desde el bombeo hasta la planta eléctrica y la vigilancia, es privada y se sostiene con el presupuesto que aprueba esa misma asamblea, de modo que el historial de actas describe el inmueble mejor que cualquier recorrido.
Lo propio de Morros
El primer tramo consolidado de la Zona Norte: conjuntos cerrados de torres sobre la vía, con playa al frente y servicios propios. Casi todo es propiedad horizontal en torre, buena parte comprada para segunda vivienda y renta por temporadas. Está a minutos del aeropuerto por el Anillo Vial, que es su única vía real de entrada y salida.
- qué dice el reglamento de propiedad horizontal sobre el alquiler por días, porque varios conjuntos lo restringen y el comprador se entera después de firmar
- el estado de las cuotas de administración y del fondo de imprevistos, que en edificios frente al mar se consume en mantenimiento de fachada
- si la torre tiene concesión o permiso para el uso de la playa al frente, que no viene con el apartamento
Qué verificar, paso a paso
- Pida por escrito el plan de pagos completo con el nombre, el identificador tributario y la cuenta del destinatario de cada desembolso, y compruebe que ese destinatario es el mismo que firma el documento.
- Exija que cada pago quede imputado a una obligación del documento firmado, y que el soporte diga a qué concepto se abona y sobre qué inmueble.
- Pregunte si lo que está firmando es promesa de compraventa, reserva o encargo, porque de eso depende qué entrega está comprando y ante quién.
- Verifique lo que es propio de un casa en condominio cerrado y define cómo se estructura su pago: dónde termina el área privada de la casa y dónde empieza la zona común, porque el jardín, el muro y el antejardín no siempre son del propietario; qué impone el reglamento sobre fachada, ampliaciones y cerramientos, que es lo primero que el comprador quiere cambiar y si las vías internas, el acueducto interno y la planta de tratamiento son del condominio o fueron entregados al Distrito, porque eso decide quién los repara.
- Si gira desde fuera de Colombia, pregunte a su banco y al Banco de la República qué constancia queda de la operación y pida copia de cada soporte de giro con el nombre del inmueble.
- Antes de la escritura, pida en la Oficina de Registro el folio actualizado y confronte el titular inscrito con el destinatario al que ha estado girando.
Errores que salen caros
- Girar a una cuenta que le pasan por mensaje. La cuenta válida es la que figura en el documento firmado, y un cambio de cuenta se confirma por el canal de la empresa, nunca por el mismo mensaje que lo pide.
- Aceptar recibos sin imputación. Un soporte que dice solo «abono» no prueba contra qué obligación se pagó cuando hay más de un documento en juego.
- Dejar el rastro del giro sin armar hasta el final. Reconstruir después por dónde entró cada desembolso es más difícil que pedir el soporte el mismo día.
Preguntas frecuentes
- ¿Se puede girar la cuota inicial a nombre del vendedor persona natural?
- Eso depende de quién figure como vendedor en el documento firmado y en el folio. Confronte ambos y pregúntele a su abogado qué soporte deja cada opción antes de girar.
- ¿Qué papel juega la fiduciaria en el plan de pagos?
- Cuando el dinero se recibe a través de un patrimonio autónomo, la fiduciaria administra los recursos y le puede certificar lo girado. Pídale a ella el certificado, no solo al vendedor.
- ¿Puedo pagar desde una cuenta que no está a mi nombre?
- Es una decisión con efectos bancarios y tributarios, y la respuesta la dan su banco y su asesor, no el vendedor. Lo que sí conviene es que el comprador que firma y el titular de la cuenta queden identificados en el soporte.
Dónde comprobarlo
- Superintendencia Financiera de Colombia — si una sociedad fiduciaria existe y está vigilada, antes de girarle dinero a un patrimonio autónomo
- Banco de la República — el registro de la inversión extranjera y la tasa de cambio oficial
- Superintendencia de Notariado y Registro — el certificado de tradición y libertad, que es el historial completo del inmueble
- Cartagena de Indias — normas propias del municipio al que pertenece Morros
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.