Casi todo comprador extranjero asume que el edificio ya está asegurado y que con eso está cubierto. La póliza de la copropiedad y la póliza propia cubren cosas distintas, y entre las dos queda un hueco que se descubre el día del siniestro.
La póliza de la copropiedad ampara los bienes comunes del edificio y la contrata el administrador con cargo al presupuesto; la póliza del propietario cubre el área privada, el contenido y la responsabilidad civil frente a terceros, y la contrata usted. Tratándose de dúplex, esa frontera no cae en el mismo sitio, y ahí está el riesgo: lo que para una unidad es bien común de uso exclusivo para otra es área privada, y la terraza, el muro de cerramiento o el equipo de aire pueden quedar fuera de las dos pólizas. Si hay crédito, la entidad exige además sus propios amparos como condición del desembolso, y los cobra dentro de la cuota. Antes de firmar cualquiera de esas pólizas conviene confirmar en la Superintendencia Financiera que la aseguradora está vigilada, y antes de asegurar cualquier cosa conviene saber qué información de riesgo tiene el Distrito sobre ese predio.
El dúplex se compra distinto porque lo que se ve y lo que está inscrito pueden no coincidir. Dos plantas unidas por una escalera interior se habitan como un solo inmueble, pero el registro puede seguir viéndolas como dos: dos matrículas inmobiliarias, dos coeficientes, dos historias de títulos y dos juegos de deudas con la administración. Esa diferencia entre la cosa física y la cosa jurídica es la que organiza toda la compra. Si son dos folios, se firman en realidad dos adquisiciones que después quedan atadas de hecho pero no de derecho, y cada una se grava, se hipoteca, se embarga y se vende por separado, de modo que un comprador futuro puede encontrarse con media vivienda. Si es un solo folio, hay que saber cuándo y cómo se integró, porque la unión de unidades es una reforma del reglamento y no un trabajo de obra. Por eso lo que se revisa aquí es la identidad del inmueble antes que su estado: cómo nació la unidad, qué documento la reconoce y si la copropiedad quedó enterada. Para quien compra desde fuera del país, además, cada folio puede exigir su propio trámite y su propio poder.
En Castillogrande la operación típica no es comprar una unidad en copropiedad sino casa y lote, y eso devuelve el peso del expediente a la cadena de títulos del suelo: hay que subir por las escrituras hasta la parcelación que originó la manzana, porque aquellas escrituras de urbanización dejaron inscritas condiciones, retrocesos y servidumbres que todavía obligan y que no se ven caminando por la calle. No hay administración que expida paz y salvo ni asamblea que resuelva nada, así que los límites con el vecino se discuten entre particulares y lo que decide es el título y el levantamiento, no un reglamento interno. La contraparte suele ser una familia de la ciudad y, con cierta frecuencia, una sociedad familiar dueña del inmueble: entonces hay que decidir si se compra el inmueble o las acciones de la sociedad, que son dos negocios con trámites y riesgos distintos, y pedir el certificado de existencia y representación junto con el acta que autoriza la venta. Y como el barrio está consolidado, cualquier obra se tramita ante la curaduría sobre un predio ya edificado y con vecinos que pueden intervenir en la actuación.
Lo propio de Castillogrande
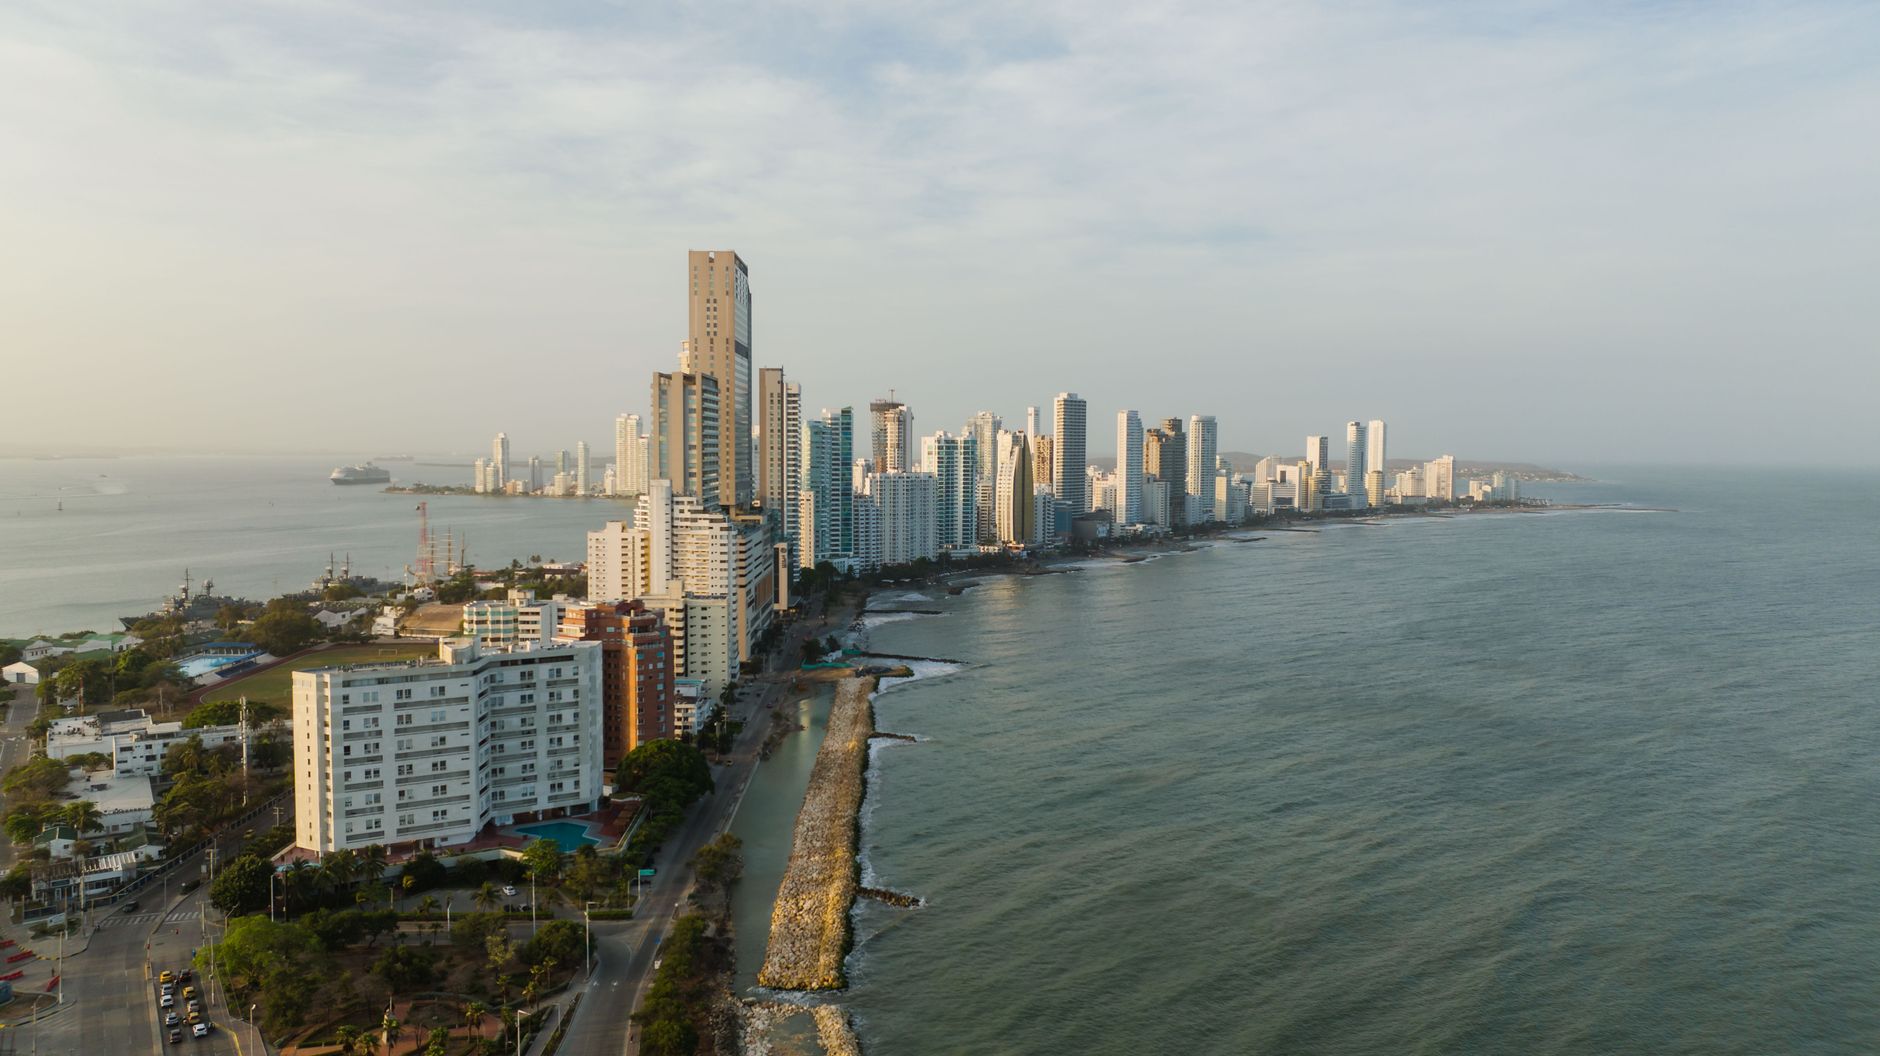
El extremo residencial de la península, más bajo y más quieto que Bocagrande, con frente de bahía y poco comercio de calle. Casa y edificio de pocos pisos convive con torre nueva, y la vivienda unifamiliar todavía existe. Es vía cerrada: se entra por Bocagrande y no hay paso de salida al otro extremo, lo que lo mantiene sin tráfico de paso.
- si el predio da a la bahía o al mar abierto, porque el oleaje, el olor y el mantenimiento de fachada no son comparables
- qué altura permite la norma en el predio, que no es la misma en toda la península y es el primer dato que se omite al vender un lote
- cómo se resolvió la estabilidad del suelo, por tratarse de terreno ganado al mar, y qué dice el estudio de suelos de la construcción
Qué verificar, paso a paso
- Pida al administrador el certificado vigente de la póliza de la copropiedad, con amparos, exclusiones y nombre de la aseguradora.
- Pida el reglamento y la escritura para saber dónde termina el área privada de la unidad y dónde empieza el bien común, que es la línea que define cuál póliza responde.
- Verifique en la Superintendencia Financiera que la aseguradora y el intermediario están vigilados antes de pagar prima alguna.
- Revise lo que hay que asegurar por ser dúplex: si las dos plantas están en una sola matrícula inmobiliaria o en dos, porque de eso depende que se venda como un inmueble o como dos; si la escalera interior figura en los planos aprobados con la licencia o se abrió después uniendo dos unidades y cómo quedó el coeficiente de copropiedad tras la unión, porque si no se reformó el reglamento la cuota puede seguir cobrándose por separado.
- Agregue las exposiciones propias del sector de Castillogrande: si el predio da a la bahía o al mar abierto, porque el oleaje, el olor y el mantenimiento de fachada no son comparables; qué altura permite la norma en el predio, que no es la misma en toda la península y es el primer dato que se omite al vender un lote y cómo se resolvió la estabilidad del suelo, por tratarse de terreno ganado al mar, y qué dice el estudio de suelos de la construcción.
- Consulte al Distrito qué información de riesgo tiene del predio y entréguesela a su corredor de seguros antes de cotizar.
Errores que salen caros
- Suponer que la póliza del edificio cubre el interior del apartamento. Ampara bienes comunes, y el contenido propio queda por fuera.
- Comprar la póliza que ofrece la entidad de crédito sin leer qué ampara. Cubre la garantía del acreedor, y eso no es lo mismo que cubrirlo a usted.
- Dejar vencer el certificado y enterarse en el siniestro. Pida al administrador la fecha de renovación y pregúntela cada año.
Preguntas frecuentes
- ¿Puedo asegurar un inmueble como dúplex desde el exterior?
- Sí, se contrata con aseguradora vigilada en Colombia y se puede gestionar por correo con un corredor; el pago y la facturación se coordinan con él.
- ¿Quién reclama cuando el daño es en bien común?
- La administración, con la póliza de la copropiedad. El propietario reclama lo suyo con la póliza propia, y por eso conviene tener las dos identificadas antes de comprar.
- ¿La póliza del banco me sirve como seguro del inmueble?
- Responde a lo que la entidad exige para su garantía. Qué le falta a usted es una pregunta para su corredor, con el reglamento y la escritura a la vista.
Dónde comprobarlo
- Superintendencia Financiera de Colombia — si una sociedad fiduciaria existe y está vigilada, antes de girarle dinero a un patrimonio autónomo
- Alcaldía Mayor de Cartagena de Indias — el impuesto predial, la valorización y los trámites del Distrito
- Cartagena de Indias — normas propias del municipio al que pertenece Castillogrande
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.