Casi todo comprador extranjero asume que el edificio ya está asegurado y que con eso está cubierto. La póliza de la copropiedad y la póliza propia cubren cosas distintas, y entre las dos queda un hueco que se descubre el día del siniestro.
La póliza de la copropiedad ampara los bienes comunes del edificio y la contrata el administrador con cargo al presupuesto; la póliza del propietario cubre el área privada, el contenido y la responsabilidad civil frente a terceros, y la contrata usted. Tratándose de penthouse, esa frontera no cae en el mismo sitio, y ahí está el riesgo: lo que para una unidad es bien común de uso exclusivo para otra es área privada, y la terraza, el muro de cerramiento o el equipo de aire pueden quedar fuera de las dos pólizas. Si hay crédito, la entidad exige además sus propios amparos como condición del desembolso, y los cobra dentro de la cuota. Antes de firmar cualquiera de esas pólizas conviene confirmar en la Superintendencia Financiera que la aseguradora está vigilada, y antes de asegurar cualquier cosa conviene saber qué información de riesgo tiene el Distrito sobre ese predio.
El penthouse se compra distinto porque lo que se adquiere está pegado al borde del edificio. La unidad del último piso disfruta en exclusiva de elementos que no son suyos: la cubierta que la cierra, la fachada que la envuelve y, con frecuencia, el espacio donde están los tanques, los equipos de presión y las antenas del conjunto. Esa asimetría es la clave de la compra. Lo que se goza solo no se controla solo: cerrar la terraza, poner una piscina o cambiar la carpintería no es una reforma interior sino una intervención en bien común, y quien la autoriza es la asamblea con la mayoría que exija el reglamento, no el propietario. Al mismo tiempo el coeficiente de copropiedad del último piso suele ser el más alto de la torre, de modo que la unidad soporta la fracción mayor de cada gasto del edificio, incluidos los que nacen justo encima de ella. Y la conservación es distinta: el deterioro por sol, salitre y agua se concentra en la cubierta y en la fachada superior, así que la pregunta útil antes de firmar no es cómo está el apartamento por dentro, sino cómo ha venido tratando la copropiedad la impermeabilización y qué se decidió sobre ella.
En Castillogrande la operación típica no es comprar una unidad en copropiedad sino casa y lote, y eso devuelve el peso del expediente a la cadena de títulos del suelo: hay que subir por las escrituras hasta la parcelación que originó la manzana, porque aquellas escrituras de urbanización dejaron inscritas condiciones, retrocesos y servidumbres que todavía obligan y que no se ven caminando por la calle. No hay administración que expida paz y salvo ni asamblea que resuelva nada, así que los límites con el vecino se discuten entre particulares y lo que decide es el título y el levantamiento, no un reglamento interno. La contraparte suele ser una familia de la ciudad y, con cierta frecuencia, una sociedad familiar dueña del inmueble: entonces hay que decidir si se compra el inmueble o las acciones de la sociedad, que son dos negocios con trámites y riesgos distintos, y pedir el certificado de existencia y representación junto con el acta que autoriza la venta. Y como el barrio está consolidado, cualquier obra se tramita ante la curaduría sobre un predio ya edificado y con vecinos que pueden intervenir en la actuación.
Lo propio de Castillogrande
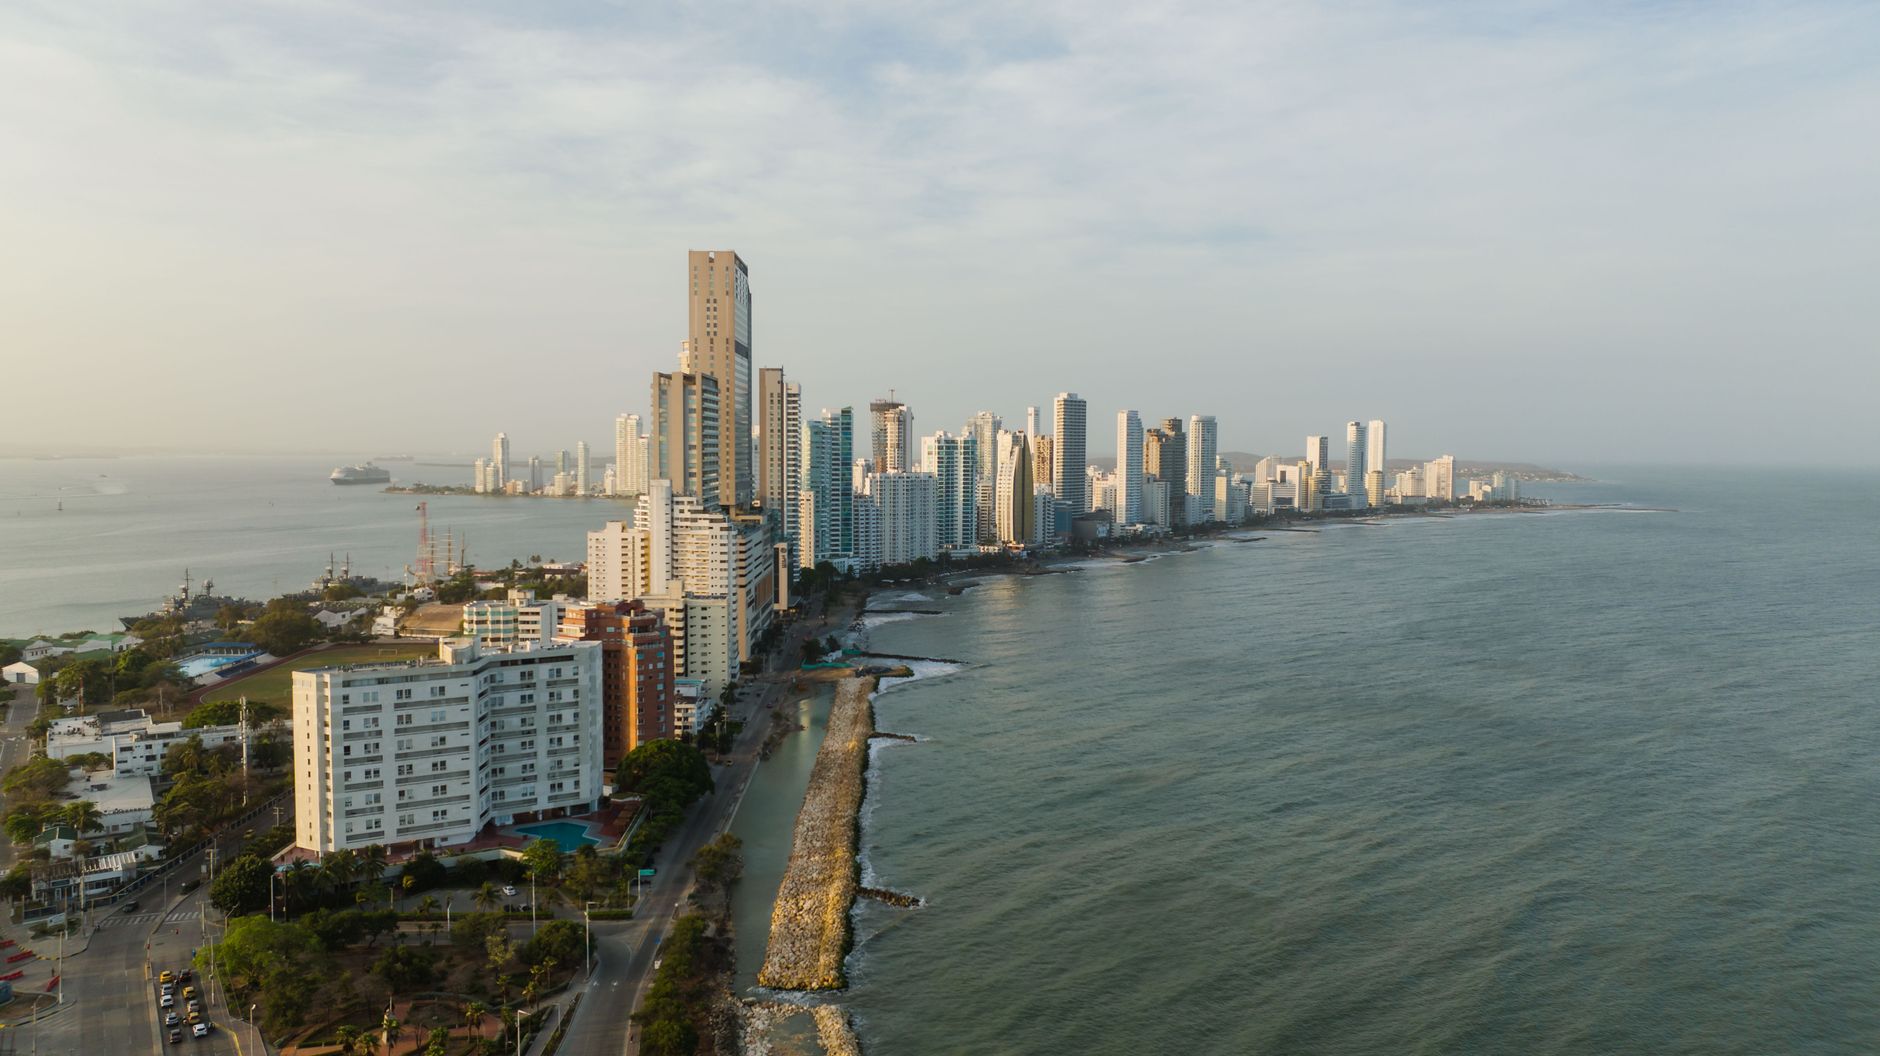
El extremo residencial de la península, más bajo y más quieto que Bocagrande, con frente de bahía y poco comercio de calle. Casa y edificio de pocos pisos convive con torre nueva, y la vivienda unifamiliar todavía existe. Es vía cerrada: se entra por Bocagrande y no hay paso de salida al otro extremo, lo que lo mantiene sin tráfico de paso.
- si el predio da a la bahía o al mar abierto, porque el oleaje, el olor y el mantenimiento de fachada no son comparables
- qué altura permite la norma en el predio, que no es la misma en toda la península y es el primer dato que se omite al vender un lote
- cómo se resolvió la estabilidad del suelo, por tratarse de terreno ganado al mar, y qué dice el estudio de suelos de la construcción
Qué verificar, paso a paso
- Pida al administrador el certificado vigente de la póliza de la copropiedad, con amparos, exclusiones y nombre de la aseguradora.
- Pida el reglamento y la escritura para saber dónde termina el área privada de la unidad y dónde empieza el bien común, que es la línea que define cuál póliza responde.
- Verifique en la Superintendencia Financiera que la aseguradora y el intermediario están vigilados antes de pagar prima alguna.
- Revise lo que hay que asegurar por ser penthouses: qué parte de la terraza es área privada y qué parte es bien común de uso exclusivo, porque de esa línea depende quién paga la impermeabilización de la cubierta cuando filtra; el coeficiente de copropiedad asignado, que en el último piso suele ser el más alto del edificio y fija la cuota para siempre y si la cubierta soporta los tanques, equipos y antenas del edificio, y qué servidumbre de acceso tiene la administración sobre la terraza.
- Agregue las exposiciones propias del sector de Castillogrande: si el predio da a la bahía o al mar abierto, porque el oleaje, el olor y el mantenimiento de fachada no son comparables; qué altura permite la norma en el predio, que no es la misma en toda la península y es el primer dato que se omite al vender un lote y cómo se resolvió la estabilidad del suelo, por tratarse de terreno ganado al mar, y qué dice el estudio de suelos de la construcción.
- Consulte al Distrito qué información de riesgo tiene del predio y entréguesela a su corredor de seguros antes de cotizar.
Errores que salen caros
- Suponer que la póliza del edificio cubre el interior del apartamento. Ampara bienes comunes, y el contenido propio queda por fuera.
- Comprar la póliza que ofrece la entidad de crédito sin leer qué ampara. Cubre la garantía del acreedor, y eso no es lo mismo que cubrirlo a usted.
- Dejar vencer el certificado y enterarse en el siniestro. Pida al administrador la fecha de renovación y pregúntela cada año.
Preguntas frecuentes
- ¿Puedo asegurar un inmueble como penthouse desde el exterior?
- Sí, se contrata con aseguradora vigilada en Colombia y se puede gestionar por correo con un corredor; el pago y la facturación se coordinan con él.
- ¿Quién reclama cuando el daño es en bien común?
- La administración, con la póliza de la copropiedad. El propietario reclama lo suyo con la póliza propia, y por eso conviene tener las dos identificadas antes de comprar.
- ¿La póliza del banco me sirve como seguro del inmueble?
- Responde a lo que la entidad exige para su garantía. Qué le falta a usted es una pregunta para su corredor, con el reglamento y la escritura a la vista.
Dónde comprobarlo
- Superintendencia Financiera de Colombia — si una sociedad fiduciaria existe y está vigilada, antes de girarle dinero a un patrimonio autónomo
- Alcaldía Mayor de Cartagena de Indias — el impuesto predial, la valorización y los trámites del Distrito
- Cartagena de Indias — normas propias del municipio al que pertenece Castillogrande
Organismos oficiales. Las cifras concretas se piden allí, no se copian de un anuncio.
Actualizado 06/11/2026
¿Le interesa una propiedad en esta zona?
Escríbanos y le enviamos las opciones disponibles.